
Unire più finanziamenti in un’unica rata: come funziona il consolidamento debiti e quando conviene
- 17/09/2026
- Posted by: Fingeca
- Categoria: Finanza
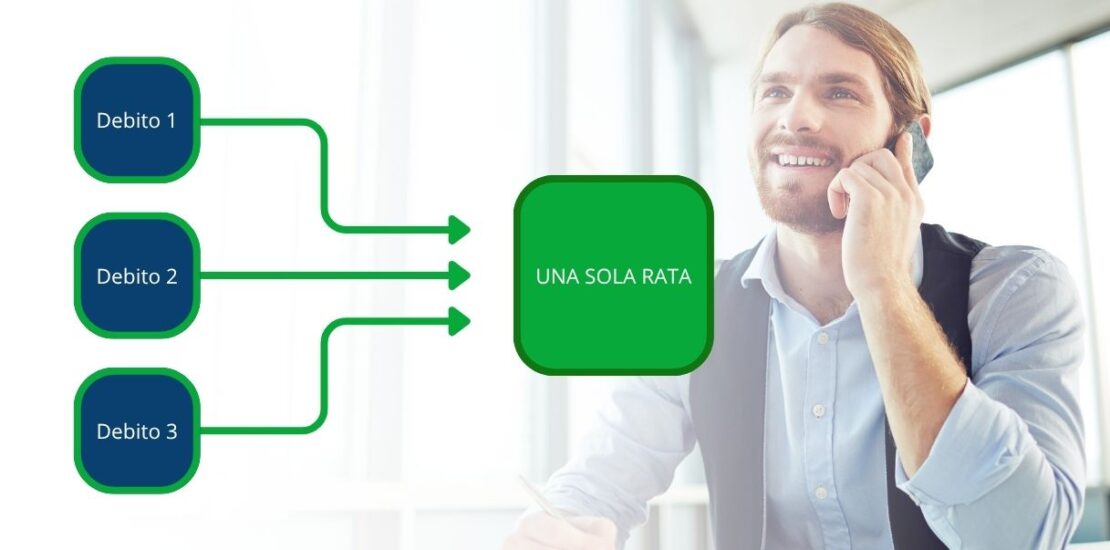
Quando ogni mese si devono pagare le rate di più finanziamenti, con scadenze differenti e condizioni stabilite da istituti di credito e banche diverse, si arriva a un punto in cui la situazione inizia a gravare pesantemente sul bilancio familiare e sul proprio reddito. Anche se non si è mai saltato un pagamento, nasce l’esigenza di tirare un sospiro di sollievo ed evitare di versare innumerevoli rate sparse per anni, con un carico di interessi complessivo spesso elevato proprio a causa delle diverse posizioni aperte.
Una soluzione efficace a questa problematica è il consolidamento debiti, si tratta di un prestito personale che permette di accorpare più finanziamenti in un unico contratto, consentendo di pagare una sola rata mensile con un piano di ammortamento e un tasso di interesse unici applicati sull’intera cifra residua. Questa formula è ampiamente diffusa ma la sua reale convenienza, tuttavia, dipende da un’attenta valutazione del costo totale e della durata complessiva del nuovo piano, da effettuare sempre prima di sottoscrivere il contratto.
Cos’è il consolidamento debiti?
Con l’espressione consolidamento debiti si indica l’operazione con cui un unico finanziamento, di importo sufficiente a coprire il capitale residuo dei prestiti in corso, viene utilizzato per estinguere in anticipo i debiti già esistenti, sostituendoli con un nuovo piano di rimborso. Da quel momento il richiedente non paga più le singole rate ai diversi creditori e si trova a gestire un solo contratto, con un tasso definito al momento della firma e una scadenza unica.
Nella pratica il nuovo istituto, o l’intermediario che segue la pratica, richiede i conteggi estintivi dei finanziamenti da chiudere, cioè i documenti con cui ciascun creditore indica la somma necessaria per saldare il debito entro una determinata data. Una volta erogato il prestito, l’importo viene impiegato per chiudere le posizioni aperte, mentre l’eventuale differenza può essere accreditata al cliente come liquidità aggiuntiva, se previsto dalla banca.
Tra le forme più utilizzate per consolidare i debiti rientrano il prestito personale e la cessione del quinto, riservata a lavoratori dipendenti e pensionati, che prevede il pagamento tramite trattenuta diretta sulla busta paga o sul cedolino, una rata non superiore a un quinto dell’importo netto percepito e una durata massima di dieci anni. Nell’operazione possono confluire anche i debiti legati alle carte revolving, spesso gravati da tassi tra i più alti del credito al consumo, insieme ai finanziamenti finalizzati all’acquisto di beni come automobili, arredi o elettrodomestici.
Quando conviene richiedere un nuovo prestito e perché?
La valutazione sulla convenienza di un nuovo finanziamento parte dal confronto tra il TAEG dell’offerta proposta e quello dei prestiti da estinguere, perché il tasso annuo effettivo globale comprende, oltre agli interessi, le spese di istruttoria, le commissioni e gli altri oneri obbligatori, e rappresenta quindi l’indicatore più affidabile del costo reale del credito.
Se il nuovo TAEG risulta inferiore alla media dei tassi in corso, ponderata sui rispettivi importi, l’operazione allora darà un risparmio concreto sugli interessi.
Diverso è il caso in cui la motivazione principale sia la riduzione della rata mensile, un obiettivo legittimo quando il bilancio familiare è sotto pressione e che, di norma, si ottiene allungando la durata del rimborso. In questo caso, gli interessi maturano per più anni e di conseguenza il costo del finanziamento può aumentare e prevedere anche un tasso mediamente più alto; per questo motivo è sempre bene confrontare l’importo complessivo da restituire con la somma del debito residuo.
Il consolidamento debiti rappresenta la soluzione più efficace quando i debiti sono numerosi e ancora lontani dalla scadenza, magari con carte revolving o prestiti a condizioni poco vantaggiose, oppure quando la somma delle rate ha superato una quota sostenibile del reddito e rischia di generare ritardi nei pagamenti. In quest’ultima situazione, intervenire prima che si accumulino insoluti aiuta anche a tutelare la propria affidabilità creditizia, che una volta compromessa rende molto più difficile ottenere qualsiasi forma di finanziamento.
Un prestito ormai prossimo alla scadenza invece potrebbe non giustificare l’operazione, perché nel piano di ammortamento la maggior parte degli interessi viene pagata nelle prime rate, con il calcolo degli interessi alla francese. Nel calcolo vanno poi inseriti i costi dell’estinzione anticipata: per i contratti di credito ai consumatori il Testo Unico Bancario fissa l’indennizzo massimo all’1% del capitale rimborsato in anticipo, ridotto allo 0,5% se la vita residua del contratto è pari o inferiore a un anno, salvo i casi di esclusione previsti dalla legge, a cui si sommano le eventuali spese di istruttoria del nuovo prestito.
Come richiedere un prestito consolidamento debiti: requisiti richiesti
Per accedere a un prestito per consolidamento debiti occorre soddisfare i requisiti comuni a gran parte dei finanziamenti personali, a partire dalla maggiore età e dalla residenza in Italia fino al possesso di un reddito dimostrabile, che può derivare da lavoro dipendente, pensione o attività autonoma. La documentazione da produrre per la banca in genere comprende i documenti che attestano la propria identità e quelli che dimostrano le proprie entrate (busta paga, ultimo CUD, o Unico Redditi).
Nel caso specifico del consolidamento si aggiungono a questi documenti anche i conteggi estintivi aggiornati dei diversi finanziamenti da chiudere e, spesso, i relativi contratti o piani di ammortamento, che consentono di stabilire con esattezza l’importo da richiedere.
In fase di istruttoria l’istituto valuta il merito creditizio del richiedente consultando la Centrale Rischi della Banca d’Italia e i sistemi di informazioni creditizie privati, come CRIF, per ricostruire la storia dei pagamenti e verificare l’eventuale presenza di segnalazioni negative.
Viene considerato anche il rapporto tra la nuova rata e il reddito netto mensile, che molti operatori preferiscono mantenere intorno a un terzo delle entrate del richiedente, con margini diversi a seconda del profilo e della forma di finanziamento scelta.
Consigli per un buon profilo finanziario ed evitare l’indebitamento
Dopo aver consolidato i debiti, il rischio è quello di poter tornare ad accumulare nuovi finanziamenti sfruttando lo spazio liberato nel bilancio mensile, un comportamento che annulla i vantaggi dell’operazione e può portare a una situazione più pesante di quella di partenza. Per questo motivo è sempre consigliabile accompagnare il nuovo prestito con un bilancio familiare dettagliato, che aiuti a registrare in modo accurato le entrate e uscite fisse, individuando più facilmente le spese che si possono eliminare, come ad esempio un abbonamento di troppo o che non viene utilizzato.
La puntualità nei pagamenti resta poi il fattore più importante sulla reputazione creditizia, dato che i sistemi di informazioni creditizie conservano i ritardi per periodi definiti dal codice di condotta di settore: una o due rate pagate in ritardo e poi regolarizzate restano visibili per dodici mesi dalla regolarizzazione, periodo che arriva a due anni quando le rate arretrate sono più di due, mentre i mancati pagamenti non sanati possono rimanere registrati fino a 36 mesi. Ecco perché l’addebito automatico della rata sul conto corrente è la soluzione migliore, anche per ridurre il rischio di eventuali dimenticanze.
Infine, un ultimo consiglio: la costituzione di un fondo per le emergenze, anche di importo contenuto e alimentato con piccoli accantonamenti mensili, consente di coprire le spese impreviste andando a limitare la necessità di ricorrere a carta di credito revolving o a nuovi finanziamenti.
Leggi anche:
Come migliorare il tuo merito creditizio prima di richiedere un finanziamento
Quali documenti preparare prima di richiedere un finanziamento: la checklist completa